
Karena tahun baru saja berganti, masih fresh, saya ingin berbagi wawasan mengenai pengalaman saya ‘merevisi’ budgeting saya. Mudah-mudahan dari sini kalian dapat menambah pemahaman baru yang kemudian dapat menjadi referensi dalam menyusun resolusi tahunan, mumpung masih awal tahun.
Jadi ceritanya saya banyak merenung di akhir tahun lalu, salah satunya adalah fakta bahwa saya masih suka berpikir keras dalam hal pengeluaran. Singkat cerita, setelah meneliti dengan detil, saya menemukan bahwa budget yang saya gunakan untuk kebutuhan rumah tangga itu hanya +-30% dari penghasilan bulanan, karena sebelum-sebelumnya itu saya set porsi bayar hutang lebih besar. Tujuannya baik, supaya hutang cepat lunas, tetapi ternyata ada “efek samping” yang baru terasa, yaitu lebih banyak pikiran. Setelah saya berpikir ulang… saya memutuskan untuk merevisi budgeting saya, dan saya menemukan satu istilah yang menjadi judul post ini, budget yang nyaman.
Budget yang nyaman bicara mengenai alokasi yang tidak terlalu mepet, tetapi juga tidak berlebihan. Darimana tau-nya? Dari history. dari pengeluaran yang sudah-sudah. dari evaluasi berdasarkan pemakaian bulan-bulan sebelumnya. Ngomong-ngomong, evaluasi berdasarkan history ini adalah salah satu manfaat yang penting dari menulis pengeluaran dengan detil. Jika kita jarang apalagi tidak pernah menulis pengeluaran, darimana kita bisa mengetahui kebutuhan riil kita tiap bulan. Benar?
Lanjut.. dari evaluasi pengeluaran beberapa bulan kebelakang, saya baru menyadari bahwa alokasi +-30% untuk kebutuhan rumah tangga sehari-hari memang kurang. Well, jika pas ada berkat tambahan, bisa pas atau berlebih, tetapi berkat tambahan itu tidak selalu ada, sehingga normalnya memang tidak cukup. Atas dasar inilah saya akhirnya merevisi budget bulanan, untuk alokasi kebutuhan sehari-hari menjadi 40%.
Saat ini, alokasi sehari-hari 40% ternyata sudah memberikan efek yang baik, terutama dalam hal pikiran. Dengan batasan yang menurut saya lebih ‘nyaman’, saya tidak lagi berpikir terlalu berlebih. Memang, karena angkanya naik, tentu ada angka lain yang turun, karena totalnya tetap 100%. Dalam konteks saya, saya menurunkan komposisi bayar hutang, dan sedikit mengutak-utik alokasi di bagian lain.
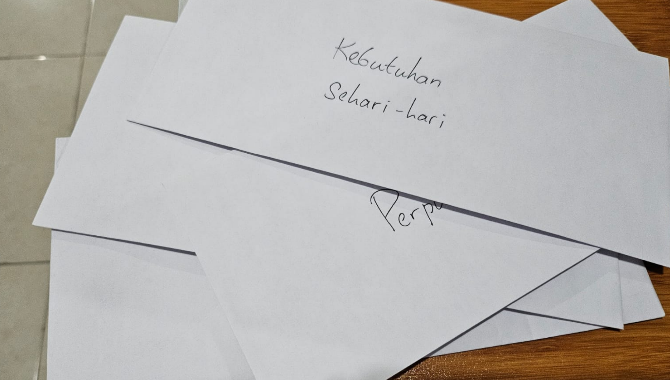
Untuk kalian yang penasaran, setelah revisi budgeting, saat ini saya menggunakan alokasi 10-20-30-40, dimana 10% untuk perpuluhan, 20% untuk asuransi, 30% untuk investasi/bayar hutang, dan 40% untuk kebutuhan sehari-hari. Dan jika kalian bertanya-tanya juga, kenapa asuransi 20%, saya sudah pernah jelaskan di salah satu postingan sebelumnya, jadi cari dan baca sendiri penjelasannya. wkwkwk…
Kesimpulannya? Menurut saya, ada 2 poin. Pertama, melakukan evaluasi finansial itu penting. Lakukan secara berkala, atau jika memang ada event / kejadian khusus. Evaluasi akan mudah dilakukan jika kita ada history, jadi pencatatan keuangan itu juga penting untuk rutin dijalankan. Kedua, budget yang nyaman perlu menjadi pertimbangan, karena finansial itu tidak hanya bicara mengenai dompet dan duit, tetapi juga terkait dengan hati dan pikiran yang damai. Good luck!